Regelgeving scheuren grasland
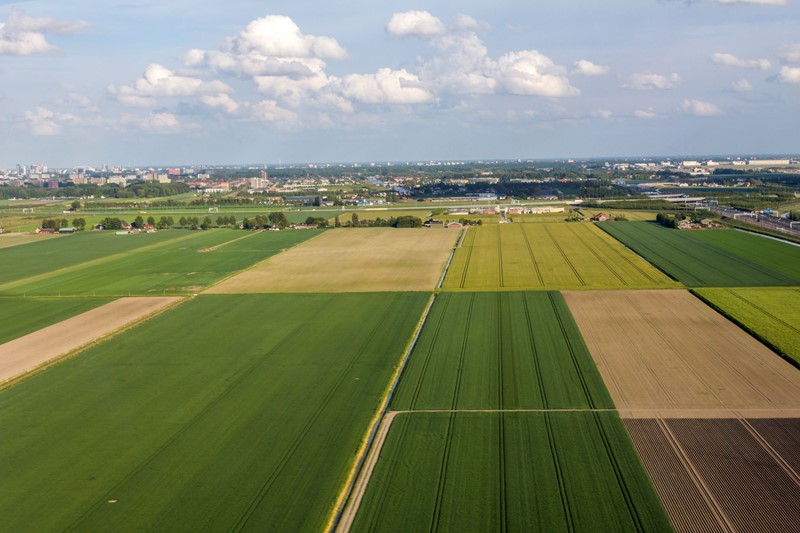
Voor het scheuren, doodspuiten of vernietigen van grasland gelden afhankelijk van de grondsoort verschillende perioden, waarin dit is toegestaan en gelden verschillende voorwaarden. Hieronder volgt een overzicht van de regelgeving die geldt voor het voorjaar.
Zand- en lössgrond
Op zand- en lössgrond mag grasland tussen 1 februari en 10 mei vernietigd worden als direct daarna een stikstofbehoeftig gewas wordt gezaaid. Niet toegestaan zijn onder meer erwten, luzerne, spelt en zomergerst. Na vernietiging van de graszode mag alleen nog een bemesting met stikstof plaatsvinden, indien uit een representatief grondmonster (scheurmonster) blijkt dat dit noodzakelijk is. Dit grondmonster moet zo laat mogelijk voor het bemesten worden genomen.
Wanneer direct na het scheuren maïs, consumptie- of fabrieksaardappelen worden geteeld, vindt er een korting van 65 kg per ha op de stikstofgebruiksnorm plaats. Bij deze gewassen hoeft geen scheurmonster genomen te worden. De korting op de stikstofgebruiksnorm geldt niet wanneer het gras, dat vernietigd wordt, het vorige najaar is ingezaaid als verplicht vanggewas na maïs of als niet-vlinderbloemige groenbemester.
Tussen 11 en 31 mei mag grasland op zand- en lössgrond alleen gescheurd worden als direct daarna weer gras wordt ingezaaid. In dit geval geldt een bemonsteringsplicht als men na de vernietiging van de graszode een stikstofbemesting wil toepassen.
Klei- en veengrond
Op klei- en veengrond mag grasland vernietigd worden tussen 1 februari en 15 september. Indien men de grond wil bemesten met een stikstofhoudende meststof, moet uit een representatief grondmonster (scheurmonster) blijken dat de aanwezige hoeveelheid stikstof in de grond te laag is voor de stikstofbehoefte van het te zaaien gewas. Het grondmonster moet zo laat mogelijk voor het bemesten worden genomen. Het gewas moet bemest worden volgens het advies behorend bij het grondmonster.
Regels klei- en veengrond voor derogatiebedrijven in NV-gebied
Derogatiebedrijven op klei- en veengrond in NV-gebieden mogen grasland tussen 1 februari en 10 mei vernietigen, indien direct daarna een stikstofbehoeftig gewas wordt geteeld. Indien men dit gewas wil bemesten met een stikstofhoudende meststof, moet uit een representatief grondmonster (scheurmonster) blijken dat de aanwezige hoeveelheid stikstof in de grond te laag is voor de stikstofbehoefte van het gewas. Het grondmonster moet zo laat mogelijk voor het bemesten worden genomen. Het gewas moet bemest worden volgens het advies behorend bij het grondmonster.
Wanneer direct na het scheuren maïs wordt geteeld, vindt er een korting van 65 kg per ha op de stikstofgebruiksnorm plaats. Er hoeft dan geen scheurmonster genomen te worden. De korting op de stikstofgebruiksnorm geldt niet wanneer het gras dat vernietigd wordt het vorige najaar is ingezaaid als verplicht vanggewas na maïs of als niet-vlinderbloemige groenbemester.
Tussen 11 en 31 mei mag grasland gescheurd worden als direct daarna een gewas wordt ingezaaid. In dit geval geldt een bemonsteringsplicht als men na de vernietiging van de graszode een stikstofbemesting wil toepassen. Bij inzaai van maïs wordt de stikstofgebruiksnorm gekort met 65 kg per ha.
Regels klei- en veengrond voor derogatiebedrijven buiten NV-gebied
Derogatiebedrijven op klei- en veengrond buiten NV-gebieden mogen grasland vernietigen tussen 1 februari en 31 mei. Wanneer men de grond na het scheuren wil bemesten met een stikstofhoudende meststof, dan moet een scheurmonster worden genomen. Het gewas moet bemest worden volgens het bemestingsadvies behorend bij het grondmonster. Wanneer direct na het scheuren maïs wordt geteeld, vindt er een korting van 65 kg per ha op de stikstofgebruiksnorm plaats.
Let op! De regels voor het scheuren van grasland maken onderdeel uit van de voorwaarden voor toepassing van derogatie. Wanneer men deze regels overtreedt, kan dit leiden tot intrekking van derogatie.