Recht op aftrek btw op draagconstructie woning en op zonnepanelen bij verhuur woning?
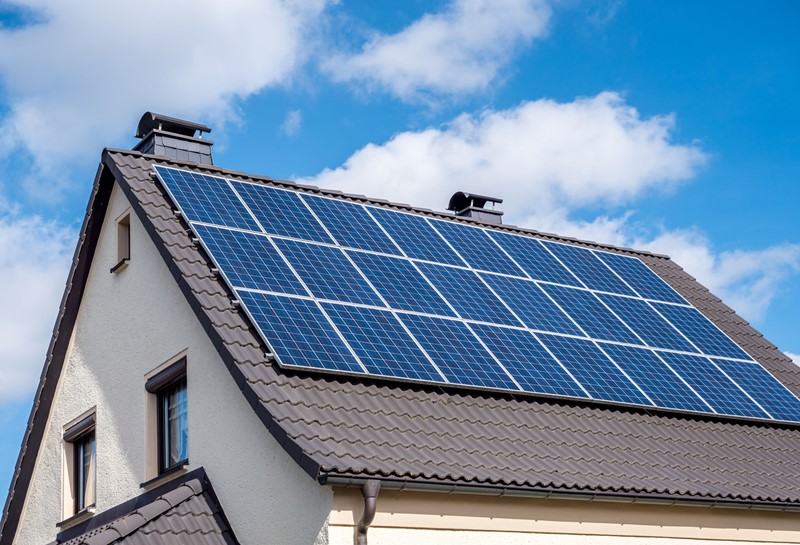
Een ondernemer voor de omzetbelasting heeft twee woningen laten bouwen. De ene is bestemd als eigen woning en de andere voor de verhuur. De verhuur van een woning is vrijgesteld van omzetbelasting. Het dak van deze tweede verhuurde woning wordt vol gelegd met zonnepanelen. De ondernemer vraagt de omzetbelasting terug over een deel van de bouw van de woning en over de zonnepanelen. De inspecteur beperkt de teruggave tot de omzetbelasting over de zonnepanelen. Uiteindelijk belandt de zaak bij de Hoge Raad. Hoe oordeelt de Hoge Raad?
Aftrek voorbelasting
Wanneer een ondernemer een investeringsgoed zowel gebruikt voor belaste als voor onbelaste prestaties, kan hij de omzetbelasting, die drukt op dat investeringsgoed, in aftrek brengen in de verhouding van de totale vergoeding voor belast gebruik tot het totaal van alle vergoedingen.
De zaak
Een ondernemer laat een woning bouwen voor de verhuur en laat op deze woning zonnepanelen monteren. In de huurprijs van de woning is een vergoeding voor het verbruik van elektriciteit begrepen. Voor de bouw van deze huurwoning is in totaal een bedrag van € 50.739 aan omzetbelasting in rekening gebracht. Van dit bedrag heeft € 2.959 betrekking op de levering en montage van de zonnepanelen. De ondernemer claimt een teruggaaf van € 27.839 aan omzetbelasting. De inspecteur stelt zich op het standpunt dat de ondernemer alleen recht op aftrek van de omzetbelasting, die drukt op de levering en montage van de zonnepanelen. Hij heeft een teruggaaf verleend van € 2.959.
Procedure voor het hof
De inspecteur stelt dat er geen rechtstreeks en onmiddellijk verband is tussen de bouw van de woning en de belaste levering van energie. Volgens de inspecteur zou de ondernemer de uitgaven ook hebben gedaan als hij geen zonnepanelen op het dak had laten plaatsen. De inspecteur verwijst naar een arrest van de Hoge Raad waarin dit “hoe dan ook”-criterium aan de orde is. Volgens het hof is dit criterium hier niet aan de orde, omdat de woning een investeringsgoed is en niet is bestemd voor eigen gebruik. De uitgaven zijn gedaan voor de verhuur en voor de levering van elektriciteit. Volgens het hof heeft de ondernemer recht op een aanvullende teruggave over een deel van de omzetbelasting, die drukt op de draagconstructie van de woning. Het hof berekent die aanvullende teruggave op 5% van de omzetbelasting op de draagconstructie.
Oordeel van de Hoge Raad
De staatssecretaris ziet de bui al hangen en gaat in cassatie bij de Hoge Raad. De Hoge Raad stelt voorop dat, wanneer een ondernemer een investeringsgoed tot zijn ondernemingsvermogen bestemt en hij dit gebruikt voor bedrijfsdoeleinden, aangenomen moet worden dat de gedane uitgaven rechtstreeks en onmiddellijk verband houden met de economische activiteiten van de ondernemer. Of een ondernemer belaste of onbelaste prestaties verricht is niet relevant. Doordat de ondernemer de zonnepanelen tijdens de bouw op het dak van de verhuurde woning heeft laten plaatsen, moeten de zonnepanelen en de woning als één investeringsgoed worden aangemerkt. Dit betekent dat alle omzetbelasting ter zake van de bouw van de woning en de zonnepanelen in aanmerking moet worden genomen. Op dit totale bedrag wordt de pro-rataberekening losgelaten. Uitgaande van die berekening zou de ondernemer recht hebben op een lagere teruggave dan het bedrag aan omzetbelasting dat hij reeds heeft ontvangen.
Tip! Laat het oordeel van de Hoge Raad u helpen bij het bepalen van uw recht op btw-teruggave voor investeringen in verhuurde woningen. Door duidelijk het verband te leggen tussen uw investeringsuitgaven en uw economische activiteiten, kunt u nauwkeuriger beoordelen of u in aanmerking komt voor btw-teruggave. Vragen? Neem gerust contact met ons op.